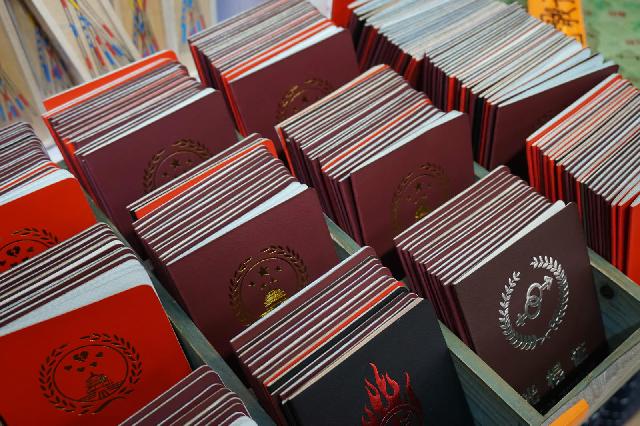
多数人以为证件制作的核心是“做得像”,但2023年市场监管总局抽查数据显示,市面上约32%的所谓“专业制作”根本达不到防伪基础要求。专业证件制作标准从来不是单一维度的印刷精度,而是一套覆盖材料、色值、防伪层级、数据管理乃至销毁流程的完整体系。这篇文章会从两种主流制作方案的对比切入,把那些藏在标准文件里的关键数字拆给你看。
方案A:传统印刷厂路线——便宜但正在被淘汰
传统印刷厂承接证件类业务时,报价通常在每张0.8元到3元之间,视材质而定。它们遵循的是通用印刷品标准,比如GB/T 7705-2008平版装潢印刷品规范。问题在于,这套标准对证件的适用性极差。举个例子,证件上常见的微缩文字防伪线,标准要求线宽不超过0.15mm,但多数印刷厂的印前流程根本没有微缩文字的质检环节,成品线宽往往超标到0.2mm以上。
更麻烦的是色值管理。专业证件制作标准中,国徽红、公安蓝等专色都有严格的Lab值范围,普通印刷厂用CMYK四色模拟,色差ΔE经常突破6.0——人眼在ΔE>3时就能明显察觉偏色。说白了,拿着一张偏色的“专业证件”,在紫外灯下一照就露馅。去年某省社保卡供应商招标中,7家传统印刷厂因为潘通专色不达标被直接废标,这个比例是37%。
传统路线的优势只有一个:便宜。如果你只是做展会胸牌、临时出入证这类不涉及法律效力的证件,它仍然够用。但如果你的证件需要过机读、需要进档案、需要被公安或金融系统核验,这条路基本是死胡同。
方案B:防伪级制作标准——贵,但贵得有依据
防伪级制作对应的标准体系要复杂得多。以公安部GA/T 1081-2020《证件制作技术要求》和金融行业JR/T 0025系列为参照,一张合规证件的成本构成里,材料占35%、防伪工艺占40%、数据安全占25%。
具体到数字:基材必须使用定向拉伸聚碳酸酯(PC)或PETG,厚度公差控制在±0.02mm以内——这是为了防止层压后出现气泡或翘曲。防伪工艺层面,激光刻蚀的个人信息深度必须在30-50μm之间,太浅会被打磨掉,太深则破坏基材结构。紫外荧光油墨的激发波长要精确匹配365nm长波紫外灯,偏移超过5nm荧光强度就会衰减40%以上。
这些数字不是谁拍脑袋定的。2022年某银行信用卡中心被曝出批量伪卡事件,追查下来就是制卡厂把激光刻蚀深度降到了18μm以节省耗材成本,结果犯罪分子用细砂纸就能把卡号磨掉重打。损失金额最后核定为2300万元。所以防伪级标准的每一个参数背后都有真实的欺诈案例在倒逼。
两者优劣对比:差的不是技术,是责任边界
把两种方案放在一起看,差距一目了然。传统印刷厂的问题不是做不出微缩文字或紫外图案,而是它们不承担“防伪失败”的法律后果。一份印刷合同里,甲方最多约定“质量不合格退货”,但一份防伪级制作合同里,供应商要对证件被伪造造成的损失承担连带责任。
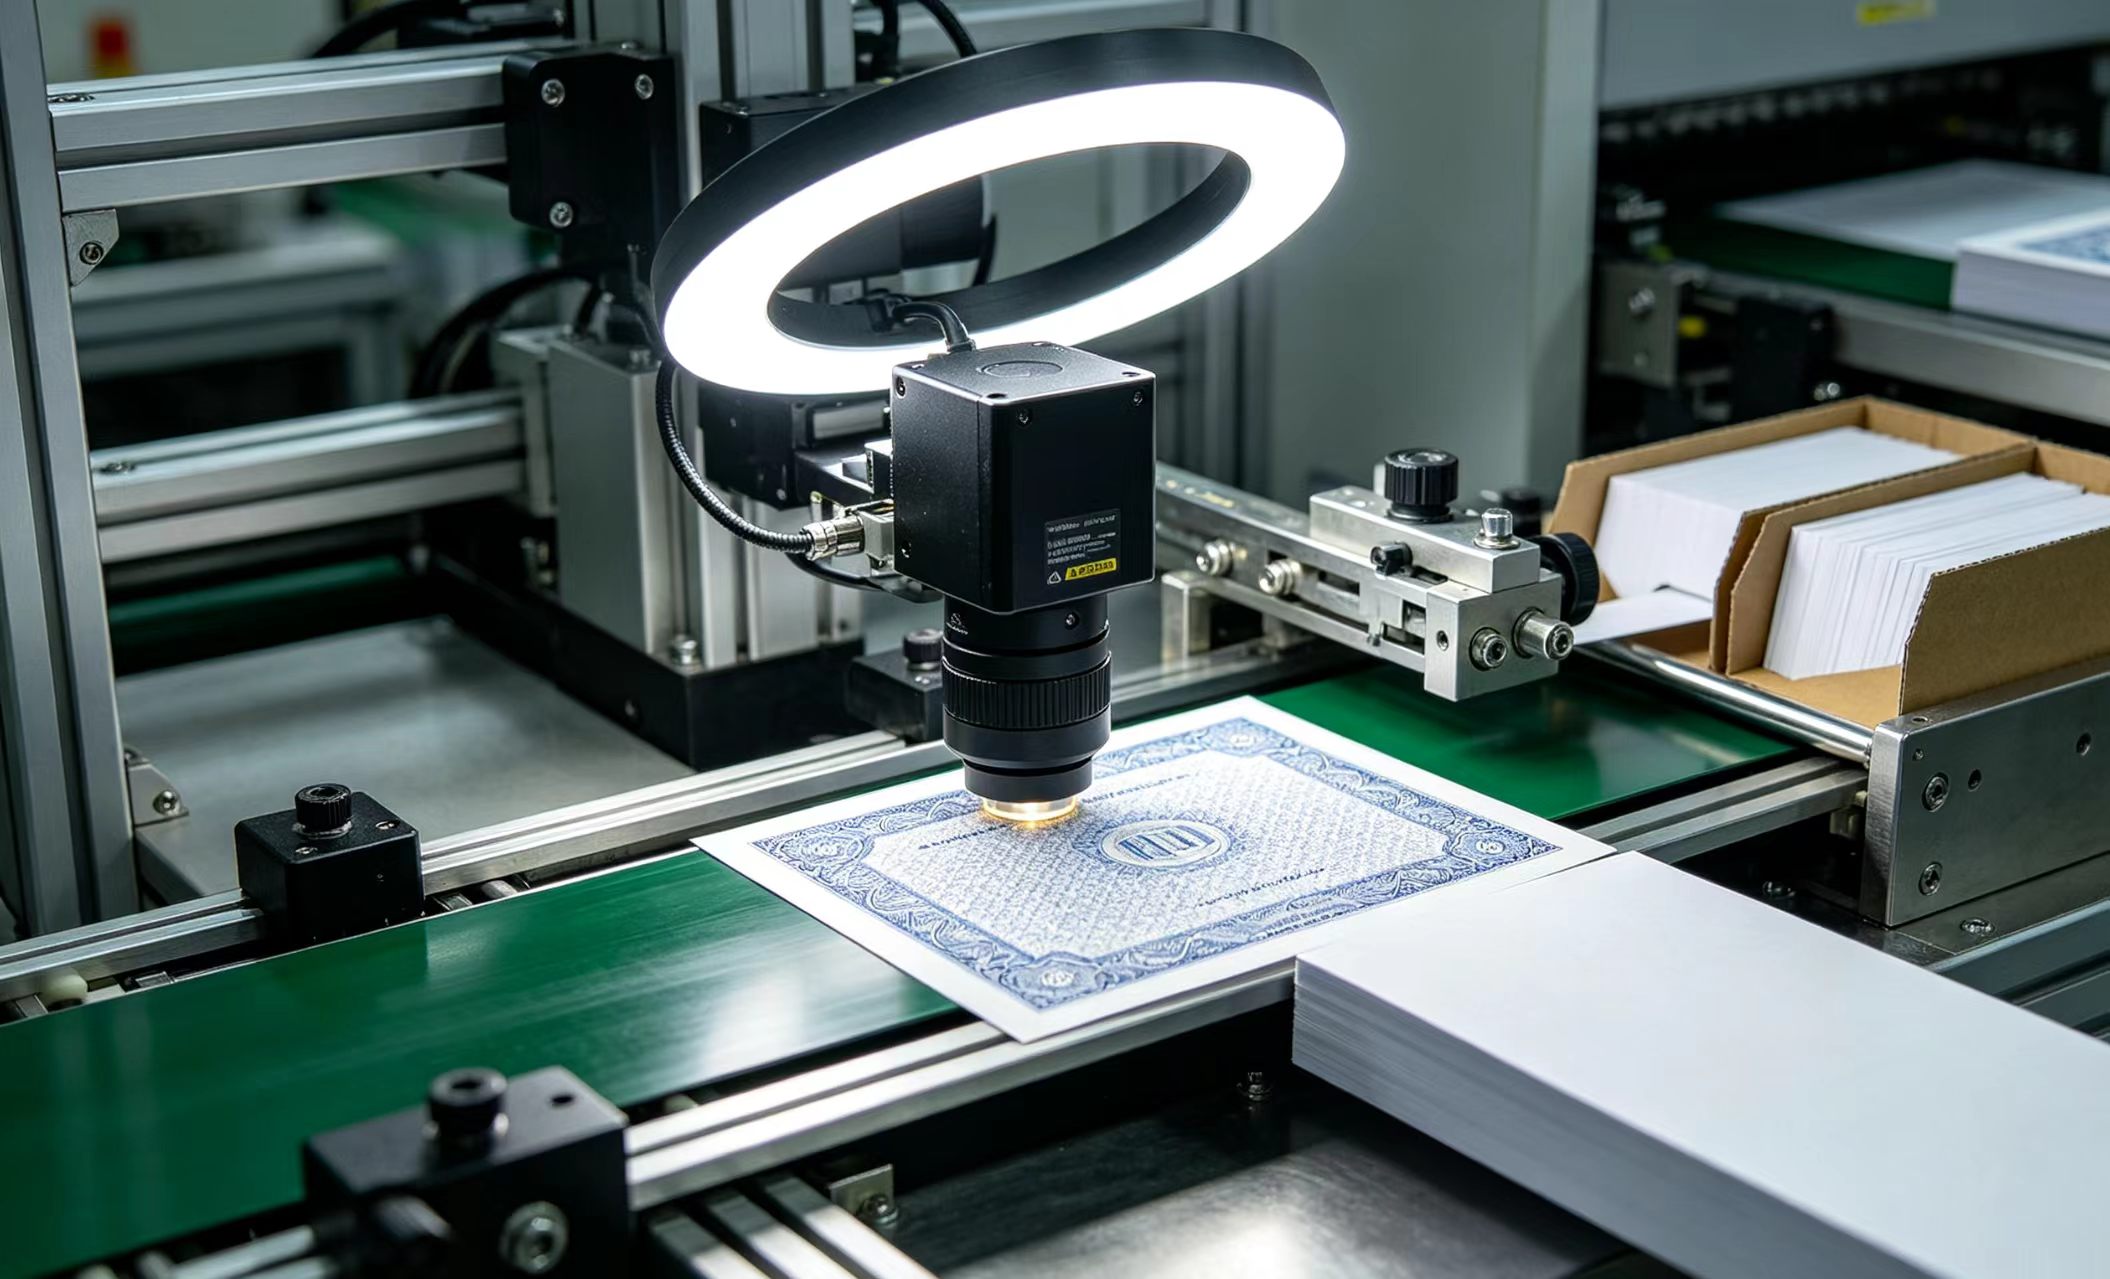
这个责任差异直接反映在流程上。防伪级制作要求全流程影像记录,从材料入库到成品出库,每个环节的视频保存不少于180天;传统印刷厂连基本的批次追溯都经常做不到。数据管理也是分水岭——防伪级标准要求可变数据(姓名、编号、照片)在服务器上必须AES-256加密存储,而普通印刷厂的设计文件可能就存在前台电脑桌面上。
有人会问:那为什么还有这么多机构选择传统方案?答案很现实:预算。一张防伪级证件的综合成本在15-50元,传统方案只要1-3元,差了一个数量级。但问题是,当证件失效导致的损失动辄几十万上百万时,这个成本账根本不该这么算。
选择建议:先回答三个问题,再决定走哪条路
我不打算给出“折中方案”这种和稀泥的建议。判断标准很简单,回答三个问题:
第一,你的证件是否具备法律效力或金融属性?如果是,没有第二种选择,必须走防伪级标准。员工工牌可以随便印,但社保卡、银行卡、执法证件、学历证书——这些证件的伪造直接构成刑事犯罪,你作为制作方,用低标准交付就是在给自己埋雷。
第二,你的证件是否会被机器读取?只要涉及芯片、磁条、条码或OCR识别,就必须遵循对应的机读标准。这类标准对印刷位置公差的要求极高,比如二维码的位置偏移不能超过0.3mm,传统印刷厂的套准精度通常在0.5mm以上,根本做不到。
第三,你的使用场景是否包含紫外或红外验证?如果答案是否定的,传统方案可以接受。但你要清楚,没有紫外防伪的证件,在专业验伪设备下等于一张白纸。
至于供应商选择,别只看营业执照。要求对方出示近两年的防伪产品检测报告,重点看微缩文字、荧光反应、剥离强度这三项数据。同时把“防伪失效应承担连带赔偿责任”写进合同——愿意签这条的供应商,才真正把专业证件制作标准当回事。说实话,这一条就能筛掉市场上70%的所谓“专业厂家”。
回到开头那个32%不合格的数据。证件制作这个行业,标准文件都是公开的,但执行到位的永远是少数。你在证件防伪工艺解析里能看到更多被忽略的技术细节。别等到证被造假了才去翻标准,那时候已经晚了。